
 시계열 계량경제학A
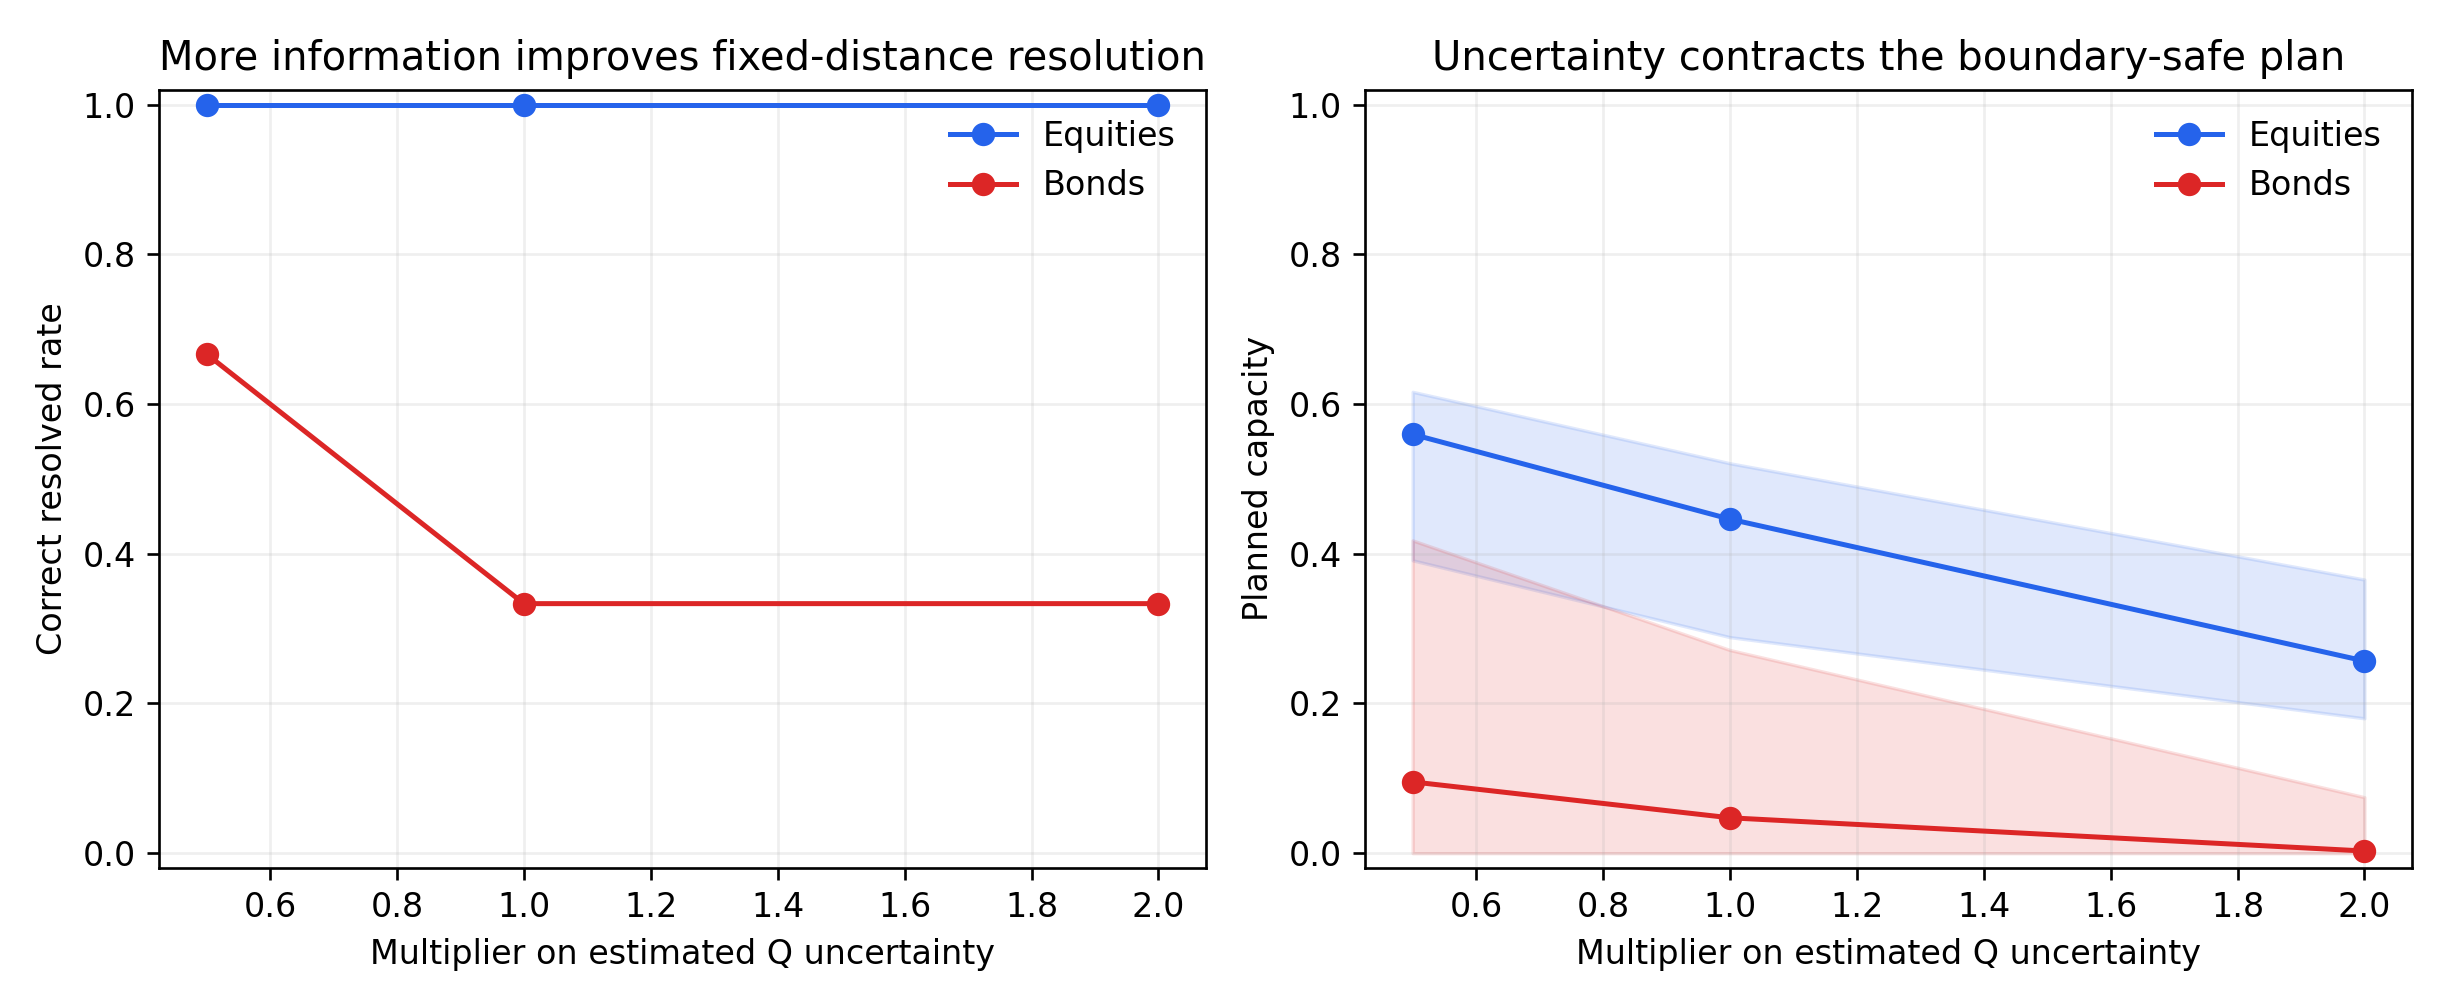
교차충격과 시장 안정성 경계: 투자 한도를 인증하는 새로운 통계학
큰 주문이 시장을 흔들 수 있는 경계선에서 포트폴리오 한도를 어떻게 정할까? 교차충격·조건부 리스크·위험부담능력을 함께 추정하고, 틀릴 수 있는 추정을 정직하게 반영해 투자 한도를 인증하는 통계 프레임워크를 쉽게 설명합니다.
26분
교차 충격시장 안정성+6
“리스크 관리” 태그가 담긴 5개의 글
시계열 계량경제학A큰 주문이 시장을 흔들 수 있는 경계선에서 포트폴리오 한도를 어떻게 정할까? 교차충격·조건부 리스크·위험부담능력을 함께 추정하고, 틀릴 수 있는 추정을 정직하게 반영해 투자 한도를 인증하는 통계 프레임워크를 쉽게 설명합니다.
 강화학습 포트폴리오A
강화학습(RL) 기반 포트폴리오 전략이 실전에서 손실로 이어지는 이유를 이론적으로 분석한 논문을 소개합니다. 실행 비용과 청산 마찰을 무시한 RL이 마이opic 최적화에 왜 뒤처지는지, 그리고 투자자에게 어떤 시사점을 주는지 설명합니다.
 📊 2026-02 월간
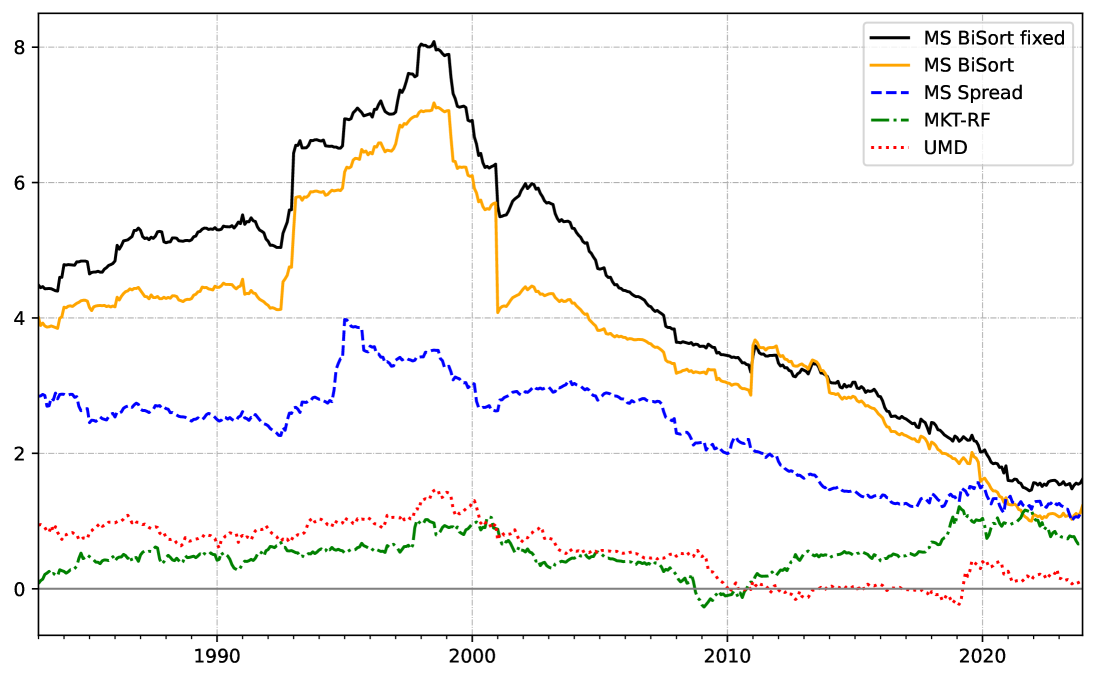
2026년 2월 arXiv에서 수집한 AI 금융 논문 중 주목할 5개 연구 테마를 정리합니다. LLM 트레이딩 에이전트 벤치마크, 자동 팩터 발굴, 베이지안 포트폴리오 최적화, 리스크 측정의 한계, 크립토 미시구조까지 — 이달의 키워드는 '자동화되고 검증 가능한 리서치 파이프라인'입니다.
 📊 2022-06 월간
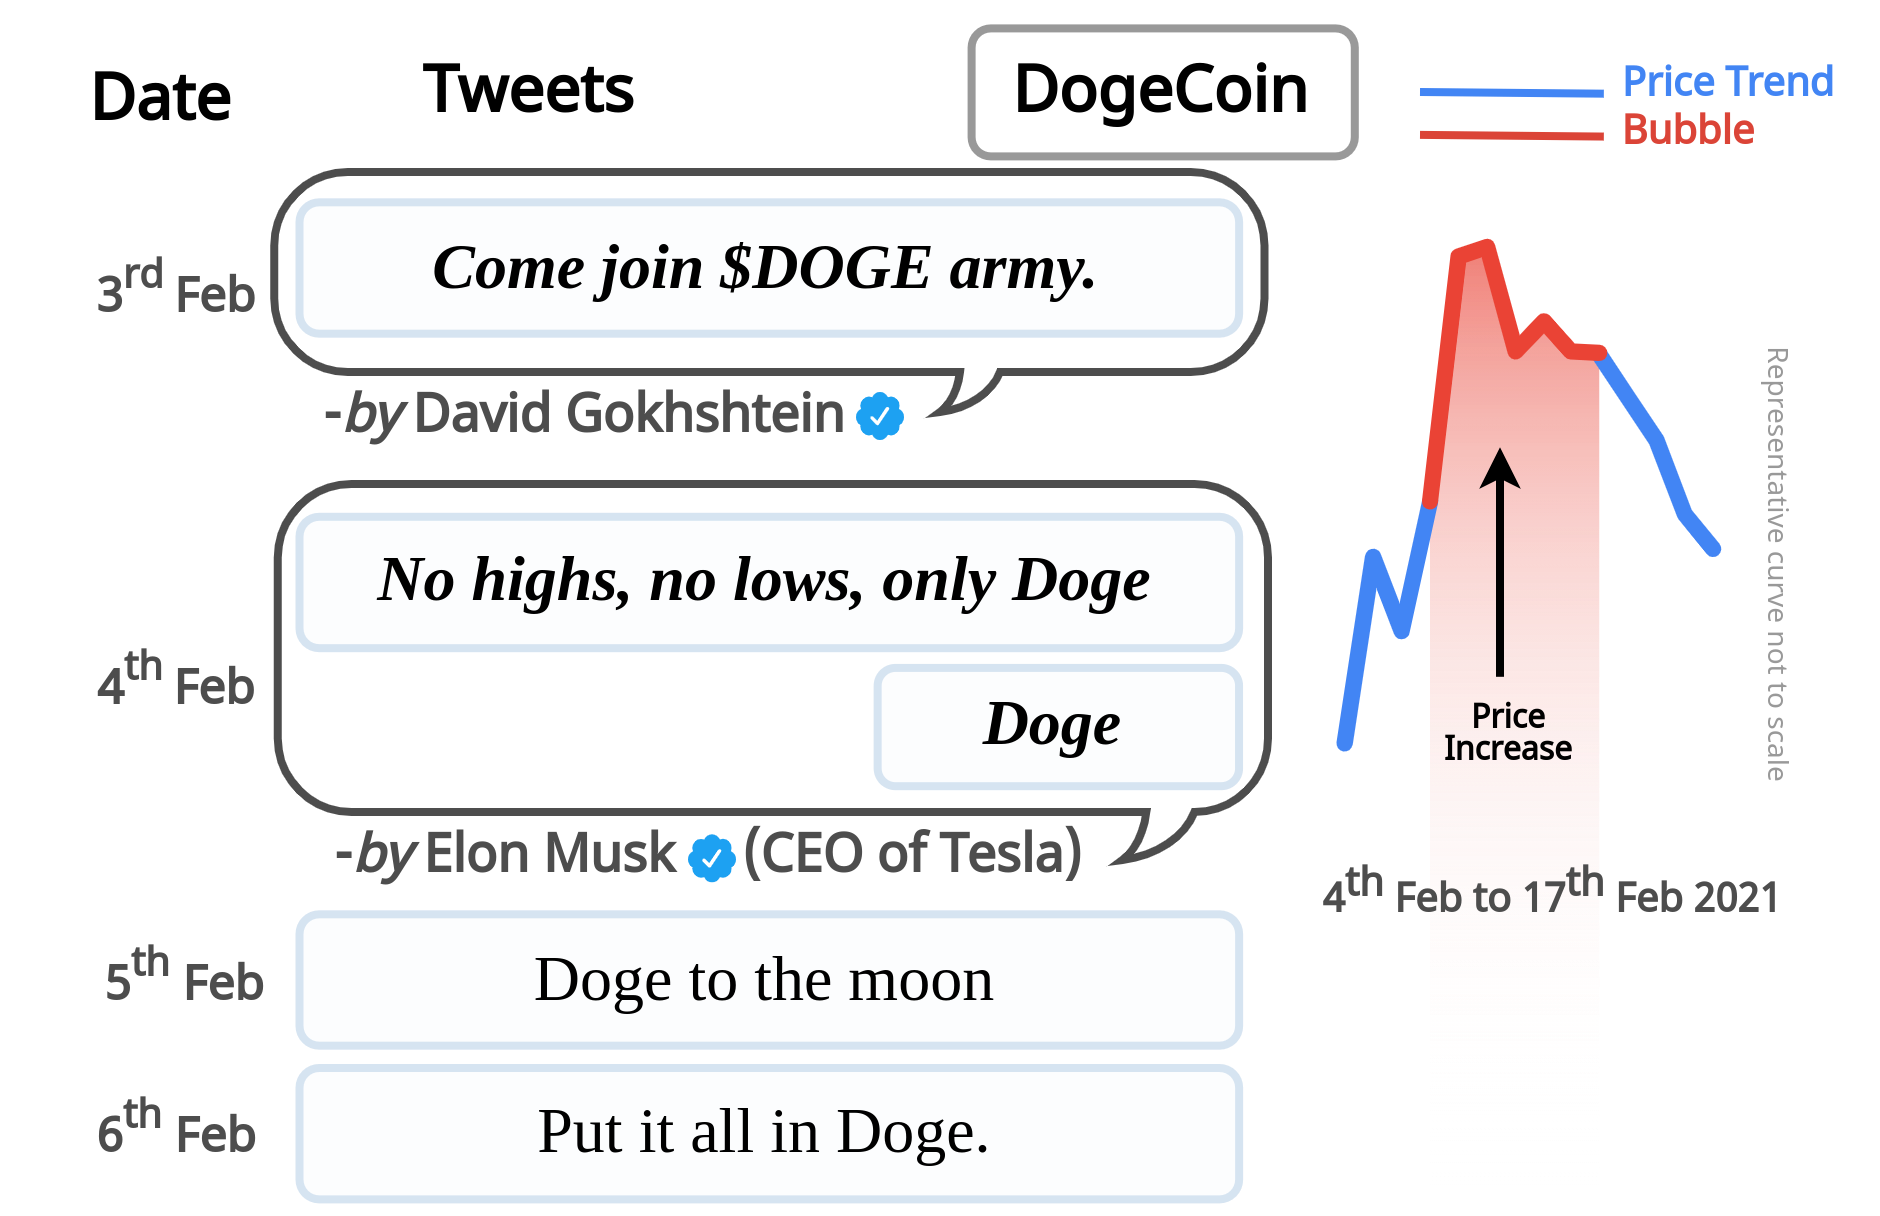
2022년 6월에 발표된 AI 투자 연구 중 주목할 만한 논문 5테마를 살펴봅니다. 분포강건 포트폴리오, 리스크 민감 강화학습, 변동성 보편성, 암호화폐 버블 탐지, DeFi 탈중앙화의 현실까지 — 불확실성을 회피하지 않고 시스템에 내장하는 최신 연구 동향을 쉽게 풀어 설명합니다.
 📊 2020-09 월간
2020년 9월에 발표된 금융 AI·퀀트 핵심 논문 10편을 다섯 가지 테마로 분석합니다. Qlib 플랫폼, 변동성 모델링, 포트폴리오 이론, 통계 차익거래, 리스크 측정까지.